El poder de la inteligencia artificial sobre las finanzas abre una pregunta incómoda: quién responde
El historiador Yuval Noah Harari advirtió que los sistemas financieros podrían volverse incomprensibles para las personas. En Argentina, el avance del fraude digital pone la responsabilidad de los proveedores de pagos en primer plano.
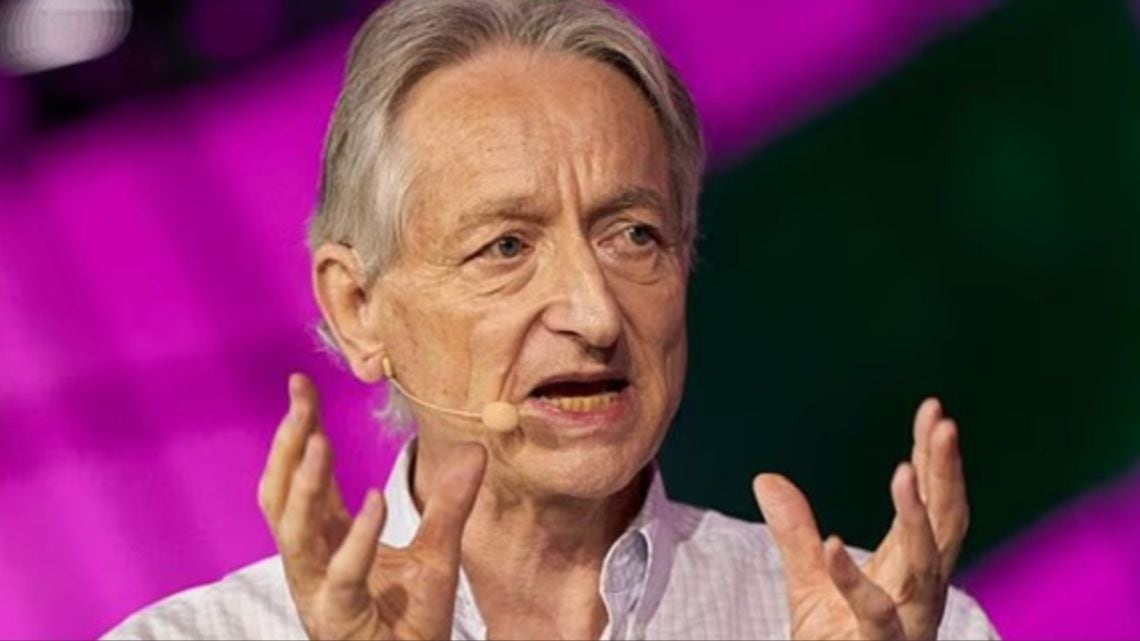
¿Quién va a responder si nuestra plata queda en manos de sistemas que ya no entendemos? El historiador Yuval Noah Harari planteó esa pregunta al advertir sobre el avance de la inteligencia artificial en las finanzas y la burocracia. Su preocupación no pasa por robots armados, sino por el control de decisiones que afectan la vida cotidiana.
En una entrevista con la televisión pública checa, Harari recurrió a una comparación con una vaca: el animal puede percibir a las personas, pero no comprende el dinero ni la influencia que tiene sobre su propia vida. Según el historiador, los seres humanos podrían quedar en una posición semejante frente a sistemas de inteligencia artificial que superen su capacidad de comprensión.
La disputa por el control
El argumento de Harari parte de una diferencia concreta. Las tareas administrativas y el procesamiento de grandes volúmenes de datos resultan agotadores para las personas, mientras que los sistemas de inteligencia artificial pueden desenvolverse en ese terreno. Un empleado bancario no puede retener el historial completo de transacciones de un banco; un sistema informático, sí.
A partir de esa ventaja, el historiador sostiene que la inteligencia artificial podría diseñar estructuras financieras y legales más complejas que las actuales. Su pronóstico es que, dentro de diez o veinte años, las personas vivirán bajo un sistema financiero construido por esas herramientas sin llegar a entenderlo.
La advertencia también apunta al poder de decisión. La burocracia permitió organizar la cooperación a gran escala mediante bancos, leyes y Estados. Si esa capacidad queda en manos de otra inteligencia, plantea Harari, cambia quién ejerce el control. Y cuando algo falla, la dificultad para identificar a un responsable se convierte en un problema central.
El fraude digital y la responsabilidad en Argentina
En el país, el riesgo digital ya tiene consecuencias medibles, aunque no todo fraude involucra inteligencia artificial. La Unidad Fiscal Especializada en Ciberdelincuencia registra que más del 70 por ciento de las denuncias por ciberdelitos corresponden a fraude digital y suplantación de identidad.
Un informe de CertiSur y D'Alessio IROL indicó que el 43 por ciento de los usuarios de internet en Argentina sufrió un hackeo o fraude digital entre 2025 y el primer semestre de 2026. En el período anterior, la proporción había sido del 33 por ciento. En ese contexto, el Banco Central exigió a los proveedores de pagos que respondan cuando algo falla. La tecnología puede hacer más rápidas las operaciones, pero esa ventaja no resuelve por sí sola quién se hace cargo de sus consecuencias.
Verónica Andrade, Política local y provincial.