El QR se come la escena: las transferencias por código interoperable treparon 67,5% y le pisan el terreno a las tarjetas
El informe del Banco Central muestra que los pagos con QR interoperable y las transferencias inmediatas siguen en alza, mientras las operaciones con débito, crédito y los retiros en cajeros retroceden. Parte de la caída de los plásticos responde a un cambio en los criterios de reporte.
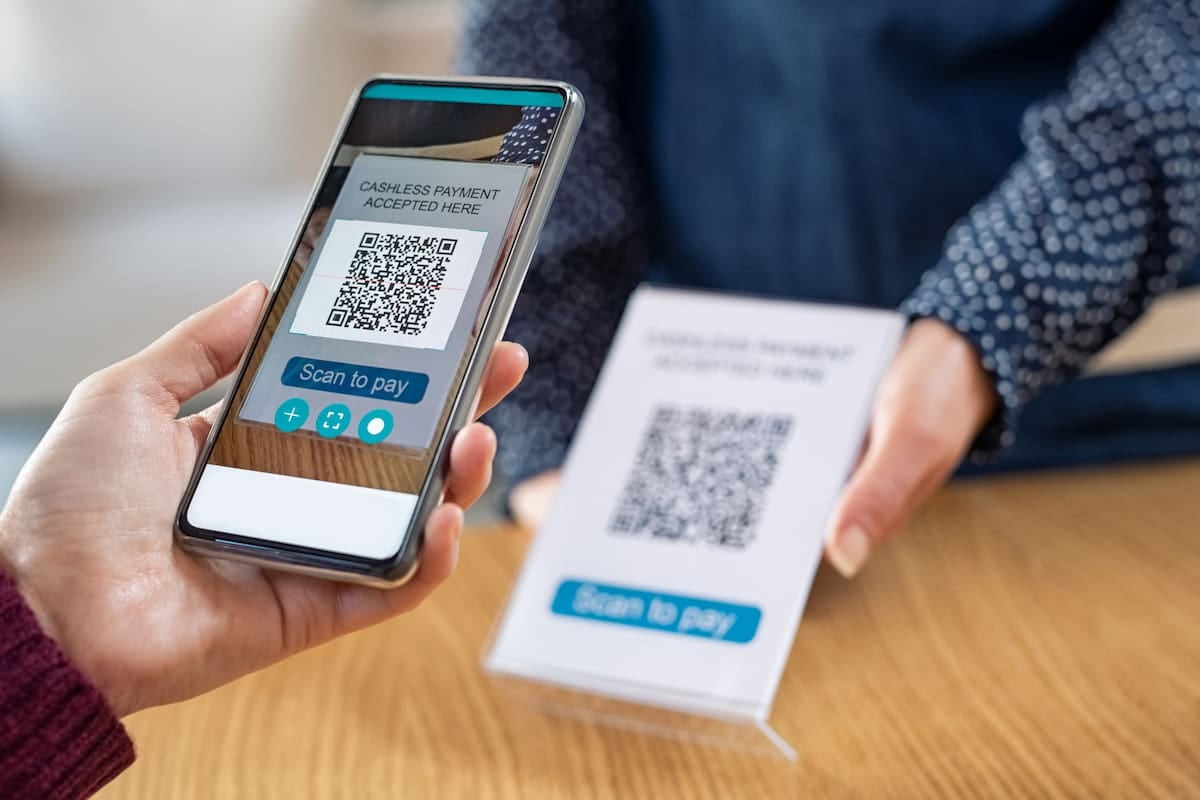
Los pagos con transferencias mediante códigos QR interoperables se consolidaron como la gran vedette del sistema de medios de pago minoristas que releva el Banco Central de la República Argentina (BCRA). En agosto, según el informe oficial, se concretaron 117,2 millones de operaciones por $2,9 billones a través de esa herramienta, con subas interanual del 67,5% en cantidad y del 62,9% en montos ajustados por inflación. Son cifras que ratifican un desplazamiento del consumidor hacia el celular, en un contexto donde las opciones tradicionales siguen perdiendo terreno.
Tarjetas: el freno no cuenta toda la historia
El segundo plano lo ocupan las tarjetas. En julio, el débito registró 172 millones de pagos por $5,7 billones y el crédito 159,3 millones por $10 billones. Las transacciones cayeron 8,4% y 9,2% interanual, en tanto que los montos reales retrocedieron 14,7% y 17,6%, respectivamente. Sin embargo, el propio BCRA aclaró que parte de la baja responde a un cambio en los criterios de reporte, que dejó afuera a operaciones con tarjetas prepagas. La advertencia es clave: no todo el derrumbe refleja un cambio genuino en el uso de los plásticos.
Vale recordar aquí la última promesa incumplida del Gobierno en materia de competencia de pagos: en septiembre de 2024, cuando se reglamentó la interoperabilidad plena de los códigos QR, el equipo económico aseguró que la medida abarataría costos y dinamizaría el consumo. Un año después, las cifras confirman el avance del QR pero dejan en evidencia que la promesa de mayor competencia todavía no se traduce en una caída verificable de comisiones para el comercio de barrio.
Transferencias inmediatas y el mapa del ecosistema
El QR no llega solo. En agosto se realizaron 118,3 millones de pagos con transferencia por $3 billones, de los cuales el 99,1% se inició mediante códigos QR interoperables. Para financiarlos, los clientes usaron cuentas bancarias con CBU en el 52,7% de los casos y cuentas de pago con CVU en el 47,3% restante. El relevamiento registró 92 billeteras digitales y 67 aceptadores en el ecosistema.
A ese cuadro se suman las transferencias inmediatas de pesos, que en agosto totalizaron 779 millones de operaciones por $96 billones, con subas del 20,3% en cantidad y del 5,5% en montos reales. Es la otra cara de un sistema cada vez más digital, donde el envío de dinero entre personas y el pago a comercios se entrelazan en la misma pantalla.
El efectivo retrocede en los cajeros
En el frente del efectivo, la señal también fue negativa. En julio, los cajeros automáticos concentraron el 88,4% de las extracciones: 41 millones de operaciones por $4,8 billones, con caídas del 28% en cantidad y del 16% en montos reales. El ticket promedio por extracción quedó en $118.300, una cifra útil para dimensionar cuánto efectivo mueve cada vez un usuario en el país.
- Pagos con QR interoperable: 117,2 millones de operaciones en agosto, +67,5% interanual en cantidad y +62,9% en montos reales.
- Transferencias inmediatas de pesos: 779 millones de operaciones en agosto, +20,3% en cantidad y +5,5% en montos reales.
- Pagos con débito: 172 millones en julio, -8,4% interanual en cantidad y -14,7% en montos reales.
- Pagos con crédito: 159,3 millones en julio, -9,2% interanual en cantidad y -17,6% en montos reales.
- Extracciones en cajeros: 41 millones en julio, -28% interanual y ticket promedio de $118.300.
El cuadro de fondo lo completa el dato que el BCRA subraya con cuidado: parte de la baja de tarjetas responde a un cambio metodológico y no a un comportamiento real del consumidor. Aun así, la tendencia es legible: el QR interoperable y las transferencias inmediatas crecen a doble dígito, los plásticos se replegan y el efectivo pierde operaciones en los cajeros. Para el Gobierno nacional, el desafío es traducir esa digitalización en una baja concreta de los costos que pagan los comercios y en una inclusión financiera que llegue, de verdad, a la esquina.