Salarios le ganan a la inflación, pero el consumo no descorcha: los dólares se llevan el alivio
La suba de sueldos reales y la baja de precios no se traducen en mayor gasto. La compra de billetes, la mora bancaria y la caída del crédito explican por qué el bolsillo se acomoda sin moverse
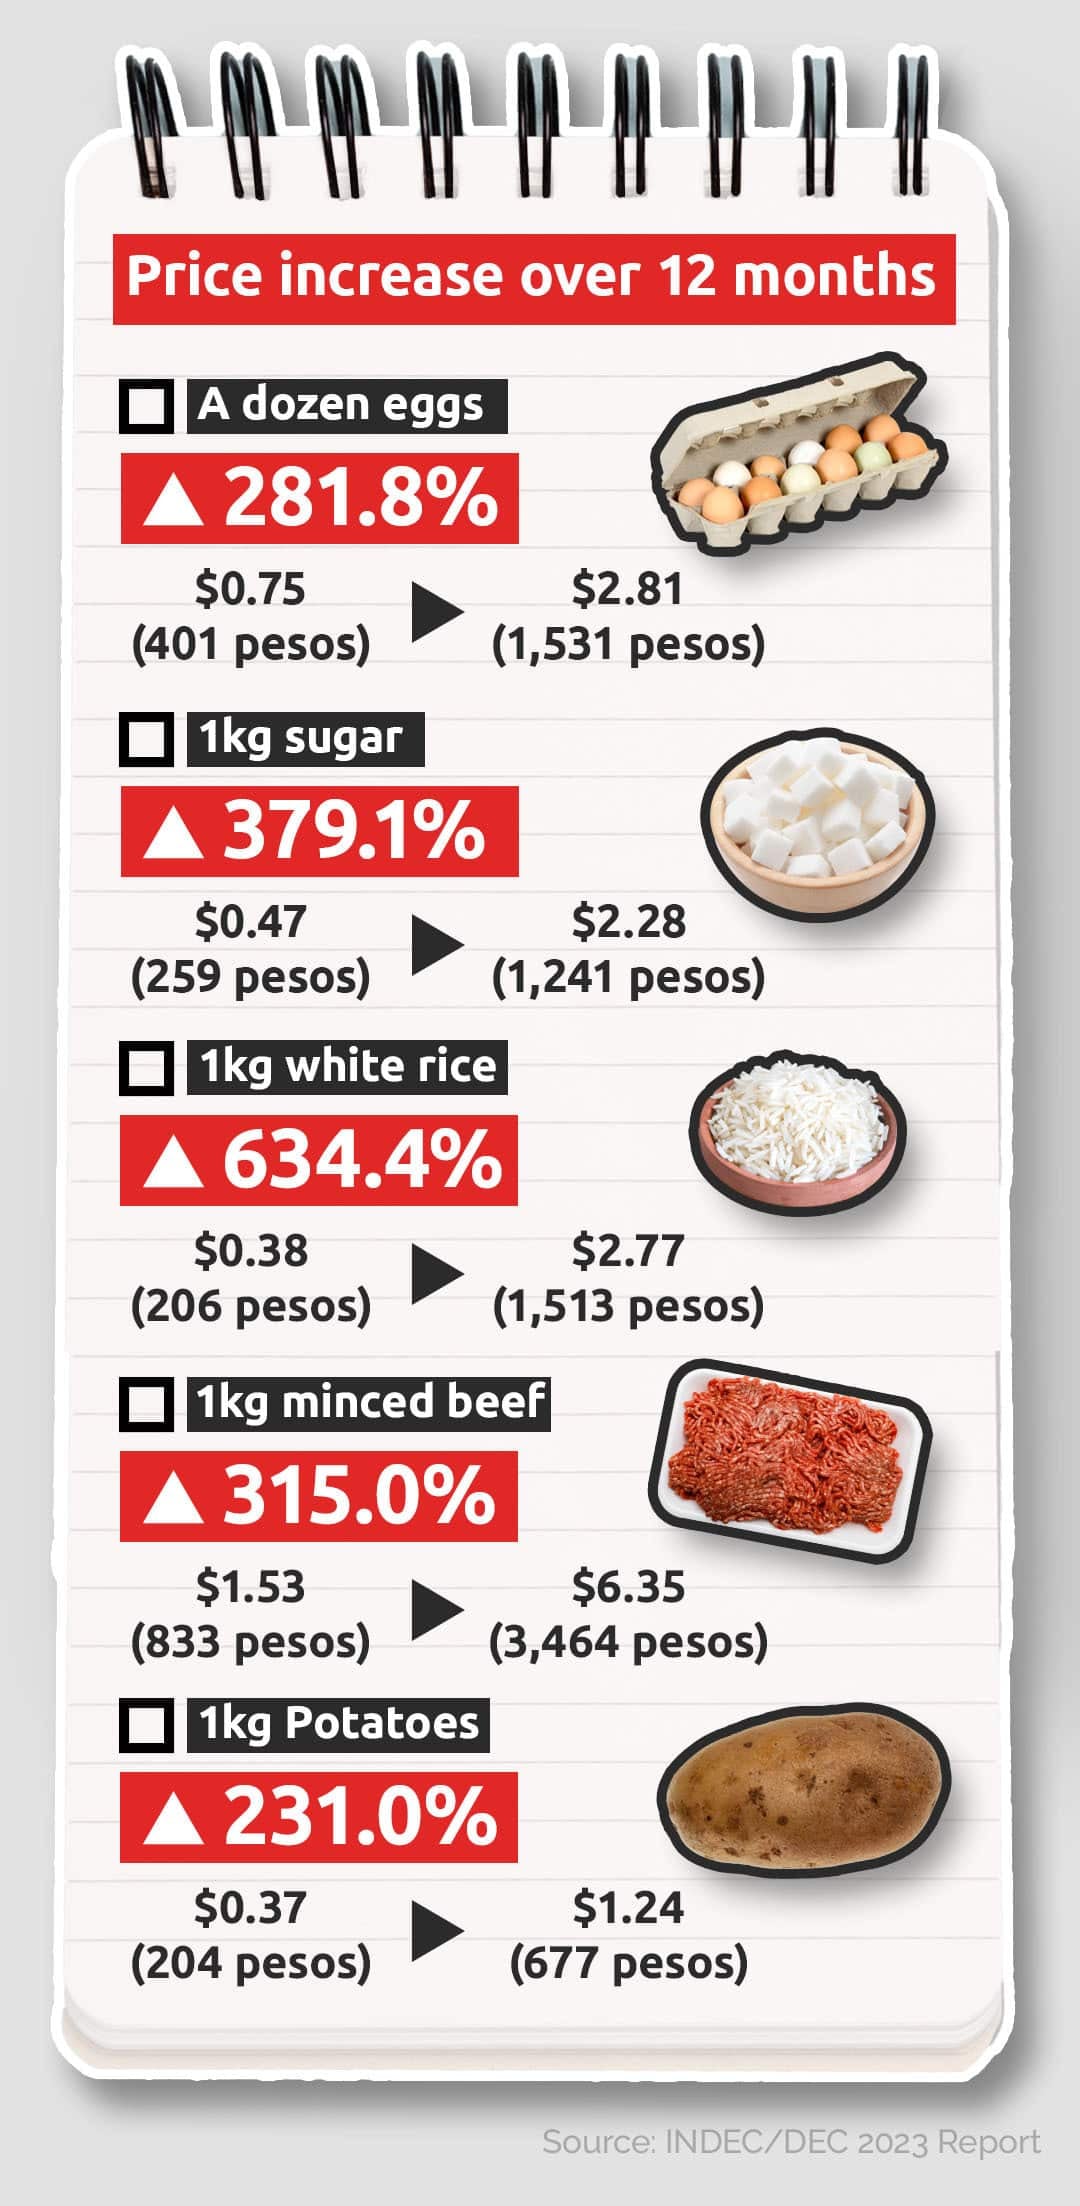
Vamos a los números. La inflación de agosto se ubicó en 1,7% mensual, el registro más bajo en mucho tiempo y una señal de alivio para ingresos que venían perdiendo carrera contra los precios. En paralelo, los salarios acumulan cinco meses consecutivos de mejora en términos reales, una combinación que, en cualquier manual de economía, debería traducirse en un repunte del consumo. Sin embargo, la reactivación no aparece, lo que obliga a mirar con lupa hacia dónde se dirige el dinero que no se gasta.
El economista Fernando Marull describió la paradoja con una frase que ordena el debate: Los salarios ya acumulan cinco meses de recuperación real, en un contexto de descenso de la inflación, pero se nota mucha cautela y ese rebote no está yendo al consumo. La observación coincide con lo que muestran los indicadores de actividad, que por ahora no acompañan la mejora en los ingresos de los hogares.
A dónde se va el peso que no se consume
La respuesta principal está en el mercado cambiario. Solo en julio, el público adquirió cerca de 3.000 millones de dólares para atesoramiento, un salto cercano al 50% respecto de los meses previos. Aproximadamente un tercio de esos dólares quedó depositado en cuentas bancarias, otro tercio egresó del sistema financiero y el resto se destinó al pago de tarjetas en moneda extranjera. Cada peso convertido en billete verde es, en los hechos, un peso que no termina financiando la compra de un electrodoméstico, una salida o un viaje, con el impacto directo que eso provoca en el circuito comercial.
- Un tercio quedó en cuentas bancarias en moneda extranjera.
- Un tercio salió del sistema financiero, hacia el ahorro fuera de los bancos.
- El tercio restante se usó para cancelar saldos de tarjetas en dólares.
El crédito no acompaña y la mora frena a los bancos
El segundo factor que contiene al consumo es el financiamiento. Las entidades bancarias arrastran niveles elevados de morosidad, heredados de los meses de mayor tensión, y se muestran renuentes a prestar. El resultado es un crédito al consumo que sigue cayendo, aun cuando se esperan bajas de tasas en los próximos meses. La cautela del sistema financiero demorado en: no se observa aún una reactivación sostenida del consumo en los sectores masivos, mientras el veranito financiero se traduce en ahorro más que en gasto.
El cuadro sectorial completa el diagnóstico. Las ramas ligadas a exportaciones, como energía, agro y minería, crecen con fuerza, mientras que industria y construcción acumulan caídas. En julio, ambos sectores retrocedieron 5%, una cifra que muestra que el alivio en los sueldos todavía no derrama en mayor actividad para el conjunto de la economía. La comparación con Chile, donde el peso chileno se aprecia frente al dólar y el crédito al consumo muestra signos de repunte, ayuda a dimensionar el contraste: allí la mejora salarial suele trasladarse más rápido al gasto, mientras que en la Argentina el camino entre el ingreso y la compra sigue siendo más largo.
De cara a los próximos meses, el escenario más probable es de precios estables o con subas moderadas, salarios que podrían continuar ganando algo de terreno real, y un consumo que tardará en reactivarse mientras la incertidumbre siga empujando al ahorro en dólares. La fecha clave para mirar es la publicación del dato de inflación de septiembre y el cierre de septiembre, cuando se conozca si la mejora de cinco meses en términos reales se sostuvo y si el comportamiento de compra de dólares mantiene el ritmo observado en julio.