Financiar un auto en el Banco Nación: cuánto varían las cuotas según el plazo y la cuenta sueldo
Una simulación para un JMEV Easy 3 de 25.941.500 pesos muestra que las cuotas mensuales van de 1.046.844 a 1.549.297 pesos, según se acredite o no el sueldo en la entidad y según la extensión del préstamo. La línea UVA aparece como una alternativa con cuota inicial menor, aunque ajustable por inflación.
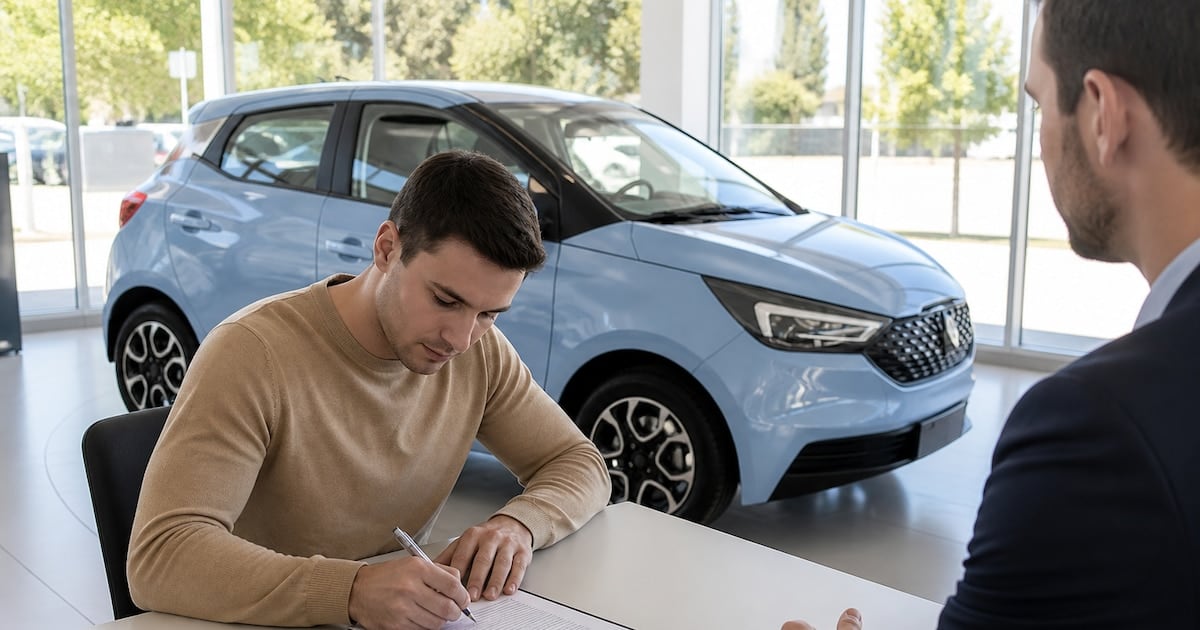
Vamos a los números. El Banco Nación mantiene abierta una línea de préstamos personales destinada a la compra de automóviles nuevos y usados de hasta diez años, con cobertura de hasta el 100% del precio de venta con IVA y montos que van de 1.000.000 a 100.000.000 de pesos. Una simulación sobre un JMEV Easy 3 valuado en 25.941.500 pesos permite dimensionar el esfuerzo mensual que exige cada combinación de plazo y de origen de los haberes del solicitante.
Cuatro combinaciones posibles a tasa fija en pesos
La oferta a tasa fija contempla cuatro variantes según el cliente acredite o no sus haberes en la entidad y según elija devolver el dinero en 36 o en 72 meses. Con haberes en el Banco Nación y plazo de seis años, la cuota es de 1.046.844,45 pesos y el ingreso neto mínimo exigido trepa a 3.489.481,49 pesos. En el otro extremo, sin acreditación de sueldo y con devolución a tres años, el pago mensual llega a 1.549.297,80 pesos y se requieren ingresos por 5.164.325,98 pesos.
Entre ambos extremos se ubican los escenarios intermedios. A 72 meses sin sueldo acreditado, la cuota es de 1.274.255,85 pesos y el ingreso exigido, de 4.247.519,48 pesos. A 36 meses con sueldo en la entidad, los valores pasan a 1.351.650,58 y 4.505.501,92 pesos, respectivamente. Extender el plazo reduce el desembolso mensual, aunque incrementa el total abonado al cierre del crédito.
Las tasas y la comparación con Chile
La condición más relevante que separa a quienes cobran haberes en el banco del resto es la tasa. Para el primer grupo, la tasa nominal anual es del 36% y el costo financiero total efectivo anual, del 53,40%. Para los clientes sin acreditación, esos valores suben al 46% y al 72,30%, respectivamente, en cualquiera de los dos plazos considerados.
En comparación con el año anterior, la línea conserva la estructura de cuatro variantes por plazo y por origen de los haberes, aunque los importes nominales se actualizaron al ritmo de la inflación y de la nueva política de tasas. A modo de referencia regional, el precio del mismo vehículo en Chile resulta sensiblemente menor en moneda local, aunque las condiciones de financiamiento y los plazos disponibles difieren del esquema argentino.
Cuadro comparativo de la simulación
- Plazo 72 meses con sueldo en Nación: cuota 1.046.844,45 pesos; ingreso mínimo 3.489.481,49 pesos.
- Plazo 72 meses sin sueldo en Nación: cuota 1.274.255,85 pesos; ingreso mínimo 4.247.519,48 pesos.
- Plazo 36 meses con sueldo en Nación: cuota 1.351.650,58 pesos; ingreso mínimo 4.505.501,92 pesos.
- Plazo 36 meses sin sueldo en Nación: cuota 1.549.297,80 pesos; ingreso mínimo 5.164.325,98 pesos.
La opción UVA y los gastos que quedan afuera
La línea UVA aparece como una alternativa con cuota inicial más baja, aunque ajustable por inflación. En un ejemplo del banco por 10.000.000 de pesos a 60 meses, un cliente con haberes en la entidad comienza con una cuota de 292.656 pesos, frente a 424.330 pesos de la alternativa en pesos a igual plazo. El crédito UVA suma una tasa nominal anual del 19% para quienes cobran sueldo en el banco o del 25% para los demás, y admite plazos de 12 a 60 meses.
En todos los casos, el patentamiento y otros gastos asociados a la operación no quedan incluidos en la financiación, por lo que el comprador debe preverlos por separado. Los importes publicados son orientativos y quedan sujetos a la evaluación crediticia del solicitante y a las condiciones vigentes al momento de solicitar el préstamo.
La fecha clave para mirar es la de cierre de cada ciclo de acreditación de haberes en el Banco Nación: quienes formalicen el cambio antes de ese corte accederán a la tasa nominal anual del 36%, mientras que el resto quedará encuadrado en la escala del 46%. El siguiente vencimiento debe consultarse en la sucursal o en los canales oficiales de la entidad.