La industria arrancó el segundo semestre con casi la mitad de sus máquinas apagadas
El INDEC confirmó que en agosto las fábricas usaron apenas el 58,5% de su capacidad instalada. La metalmecánica cayó a un piso del 35,9% y los electrodomésticos se derrumbaron 28% interanual, en un cuadro que muestra a un sector industrial que no encuentra piso.
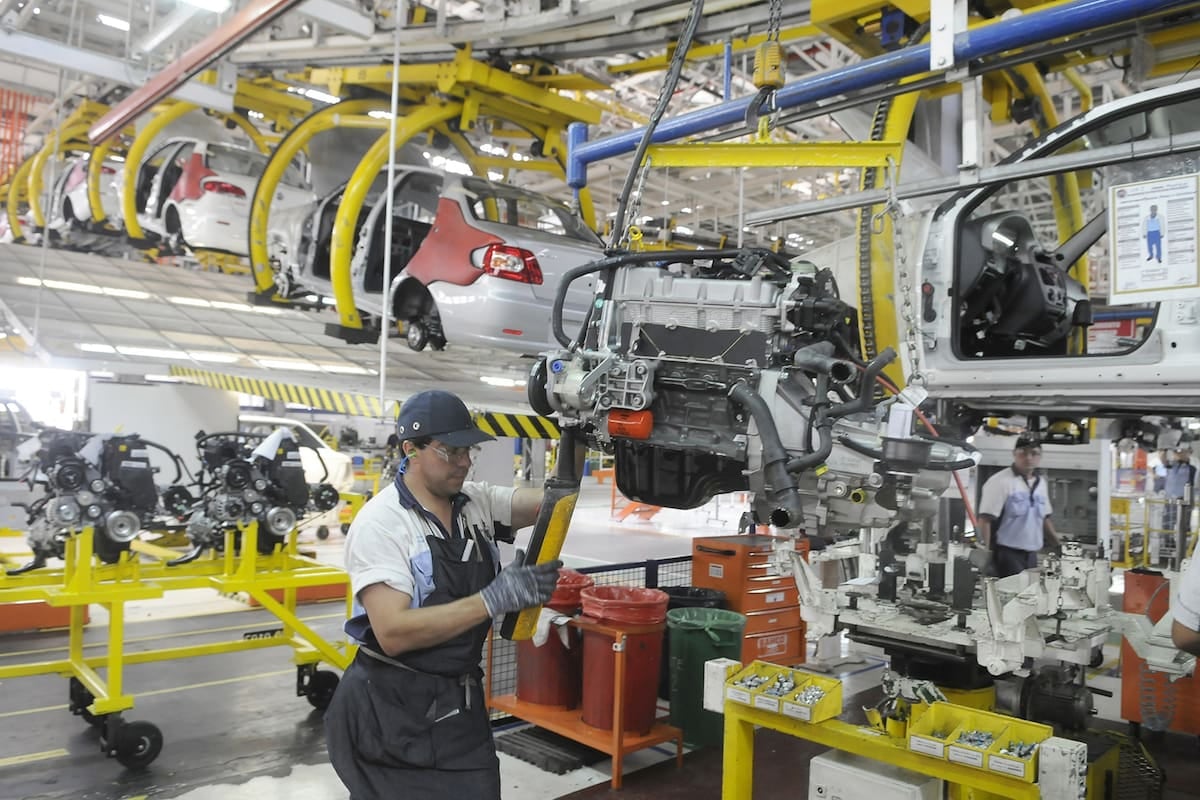
El número que difundió esta semana el Instituto Nacional de Estadística y Censos (INDEC) volvió a golpear en el corazón del parque industrial. En las líneas de producción relevadas por el organismo, en agosto las máquinas trabajaron al 58,5% de su capacidad instalada: más del 40% del potencial productivo del país permaneció ocioso, apagado, a la espera de un pedido que no llega. La cifra muestra una mejora marginal de tres décimas respecto de julio, cuando se había ubicado en 58,2%, pero confirma una caída interanual de 1,1 puntos frente al 59,6% de agosto de 2025. Es, en los hechos, un piso que no termina de convertirse en punto de partida.
El relevamiento, que se construye a partir de la consulta a entre 600 y 700 plantas manufactureras de todo el país, ratifica lo que se ve en cualquier recorrido por los cordones industriales del Gran Buenos Aires, Córdoba o Rosario: las fábricas corren muy por debajo de su velocidad de crucero. Ni siquiera los picos del año, registrados en marzo (59,8%) y abril (59,9%), marcaron una recuperación genuina; apenas devolvieron a las plantas a un nivel cercano al de equilibrio. Volver a ese registro hoy luce improbable sin un cambio de escenario.
El termómetro por sector: winners and losers
La foto sectorial que dejó el informe es despareja y, en varios casos, preocupante. En el extremo más alto se mantuvo la refinación de petróleo, que llegó al 88,8% de uso de su capacidad, impulsada por un mayor procesamiento de crudo. La siguieron las industrias metálicas básicas (70,1%), alimentos y bebidas (66,4%), sustancias y productos químicos (65,2%) y papel y cartón (61,3%). El sector químico, incluso, fue uno de los que más avanzó en la comparación interanual, al pasar del 60,1% de agosto de 2025 al 65,2% actual, con subas del 6% en la producción de detergentes y jabones.
En el otro extremo, el cuadro se vuelve directamente crítico. La metalmecánica, sin considerar a las terminales automotrices, utilizó apenas el 35,9% de su capacidad, frente al 44,6% de agosto del año pasado. El derrumbe responde sobre todo a la maquinaria agropecuaria, cuya fabricación cayó 37,9% interanual, y a los electrodomésticos, con una baja del 28%. La industria automotriz tampoco zafó: pasó del 53,3% al 46,2%, en línea con una menor cantidad de vehículos despachados por las terminales. Los productos minerales no metálicos, donde se cuentan el cemento y el vidrio, operaron al 54,5%, cuatro puntos por debajo de agosto de 2025.
- Refinación de petróleo: 88,8% de capacidad utilizada (era 86,1% en agosto de 2025).
- Industrias metálicas básicas: 70,1%.
- Alimentos y bebidas: 66,4%, prácticamente estable respecto del año anterior.
- Sustancias y productos químicos: 65,2%, con un salto interanual desde el 60,1%.
- Papel y cartón: 61,3%.
- Productos minerales no metálicos: 54,5%, cuatro puntos menos que en 2025.
- Industria automotriz: 46,2%, contra 53,3% de agosto del año pasado.
- Metalmecánica (sin autos): apenas 35,9%, con caídas del 37,9% en maquinaria agropecuaria y del 28% en electrodomésticos.
La contracara más llamativa del informe es la de los bienes de consumo durables, donde se concentran los peores números. La caída del 28% interanual en la producción de electrodomésticos y del 37,9% en maquinaria agropecuaria, sumada al retroceso automotor, dibuja un escenario en el que la demanda interna no tracciona y, en paralelo, la competencia externa golpea sobre sectores que hasta hace poco eran emblemáticamente nacionales.
La advertencia de Amerio y la última promesa incumplida
Para el economista Tomás Amerio, los números no dejan margen para el voluntarismo oficial. Amerio sostuvo que, en el actual escenario, una eventual recuperación del consumo se absorbería con capacidad ociosa antes que con nueva inversión o empleo. Es decir: si mañana la gente volviera a comprar heladeras, lavarropas o tractores, las fábricas podrían responder sin necesidad de tomar un solo trabajador extra ni instalar un solo equipo nuevo, simplemente ocupando esas líneas que hoy están detenidas. La advertencia es incómoda porque pone en duda la promesa oficial de que la reactivación industrial llegará de la mano del empleo registrado.
Lo que se observa en agosto, a mi entender, es la crónica de un dato anunciado. La última promesa de reactivación industrial con horizonte en el segundo semestre lleva varios meses sin cumplirse. La capacidad ociosa sigue por encima del 40%, la inversión no aparece en los balances de las PyME metalmecánicas y los consumidores siguen postergando compras durables. Mientras en los despachos oficiales se insiste con un rebote que las propias estadísticas del INDEC desmienten mes a mes, en los talleres de las afueras de Buenos Aires y en las plantas del interior las máquinas siguen girando a media máquina. La pregunta ya no es si la industria tocó fondo, sino cuántos meses más seguirá enterrada antes de que el Gobierno haga algo más que mirar el termómetro.